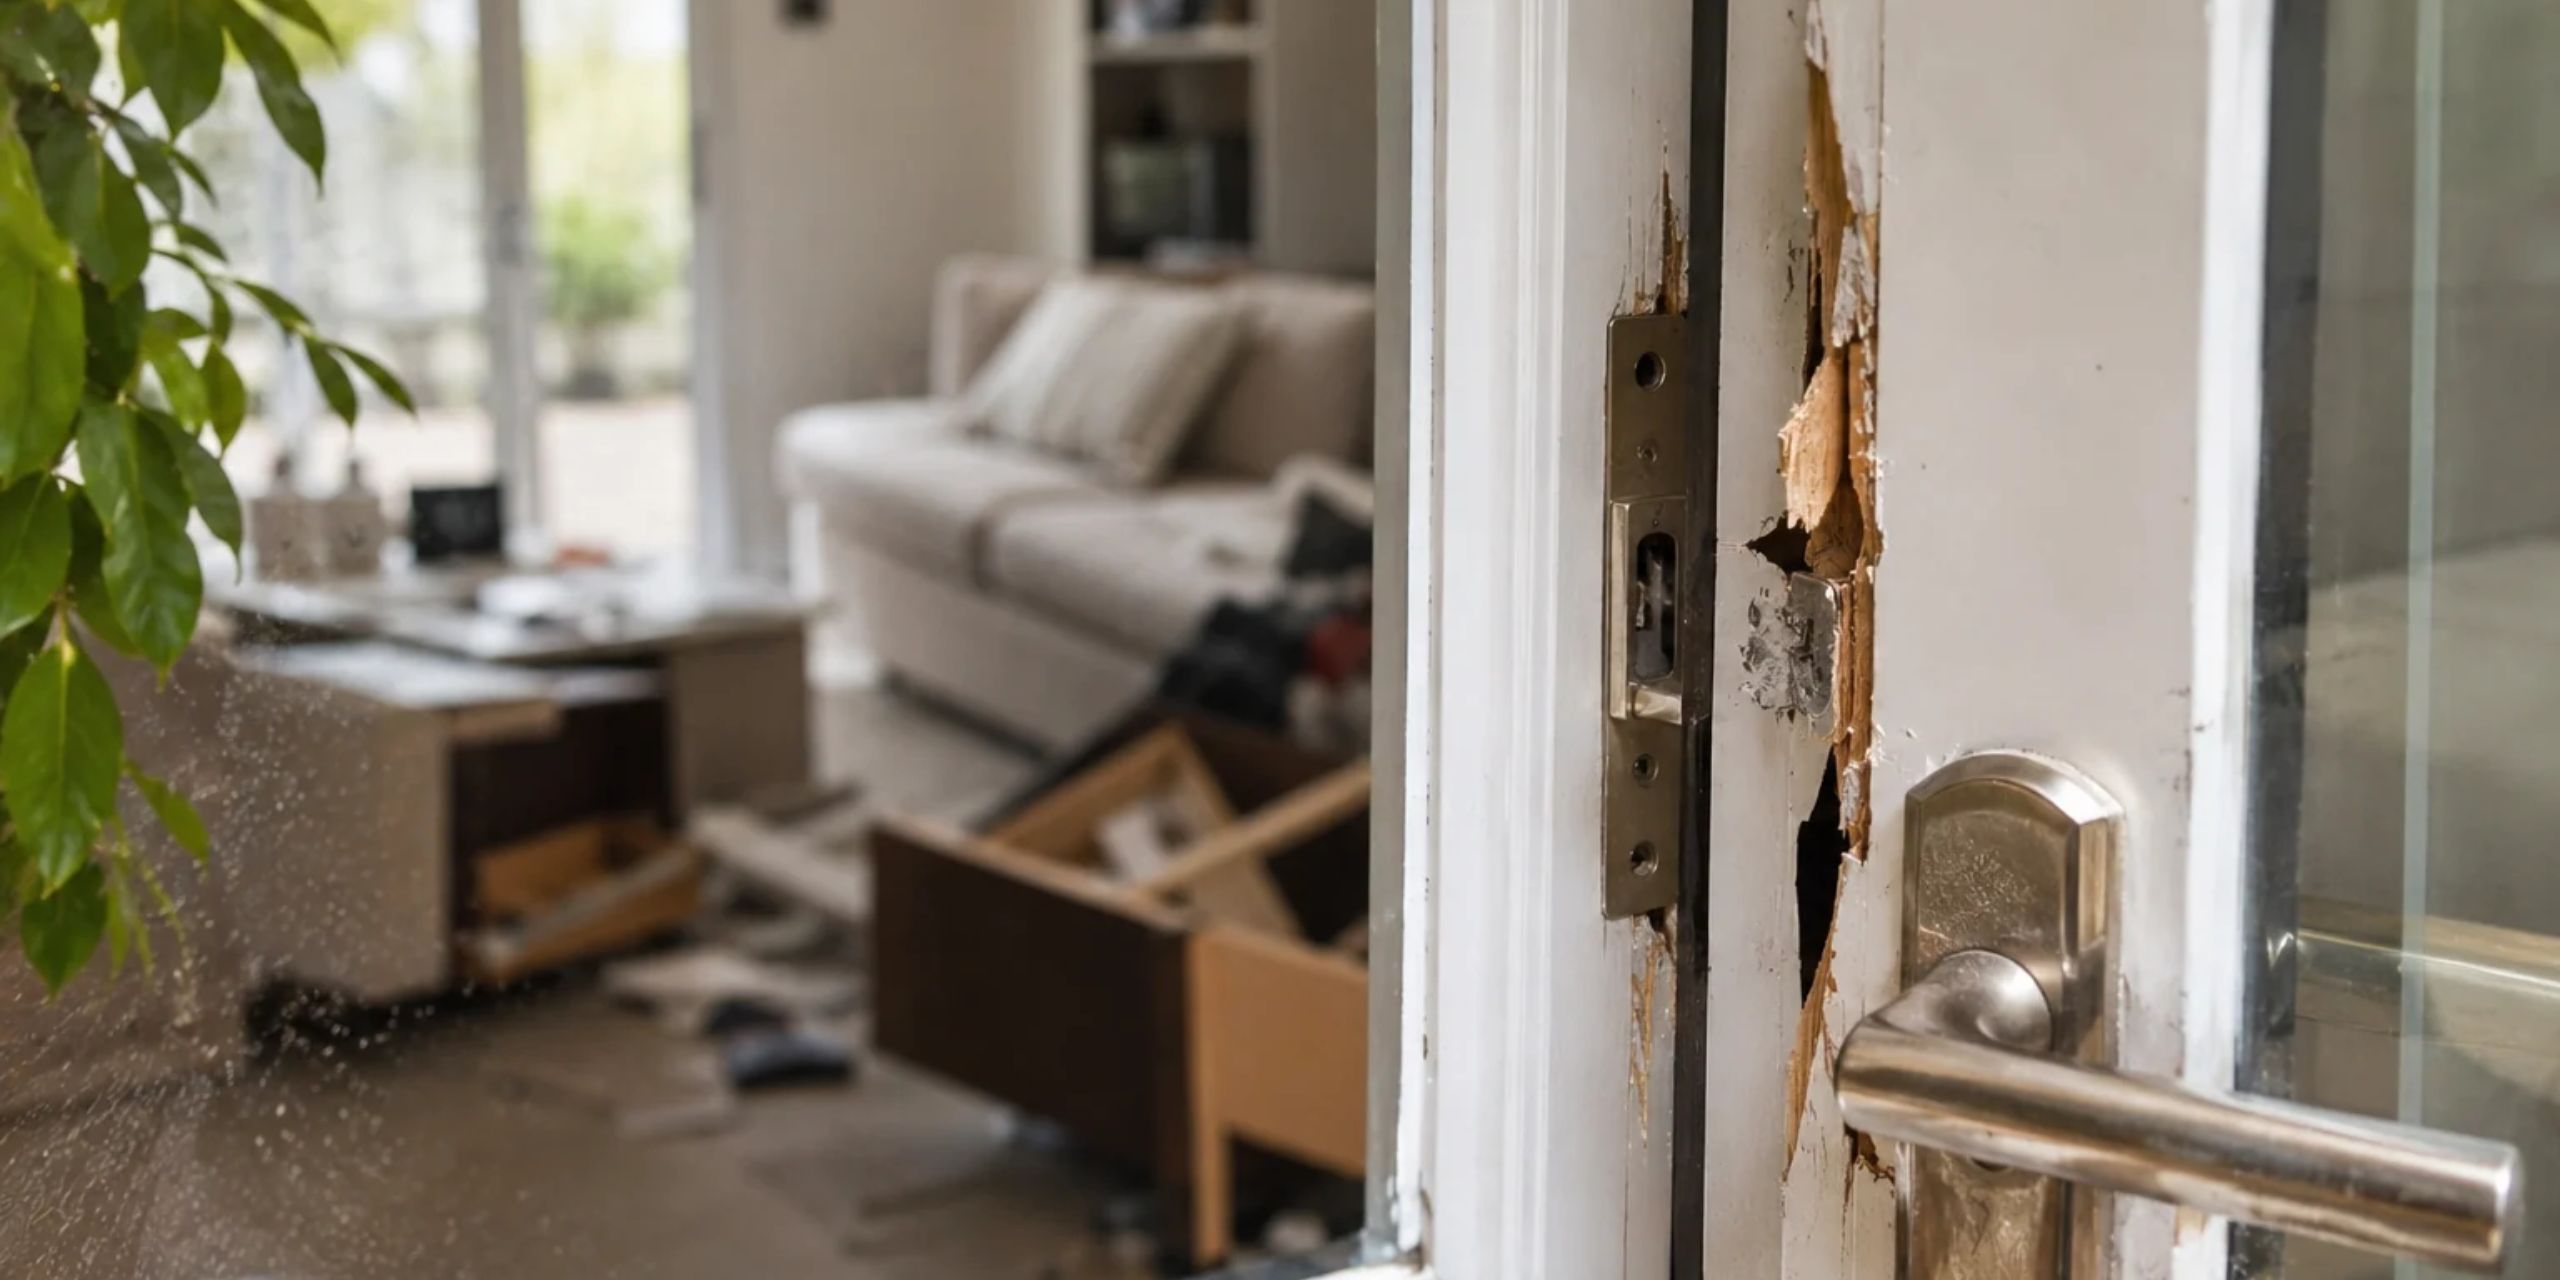
Después de unos días de descanso, vuelves a casa con las maletas, las fotos de las vacaciones y las pilas cargadas. Pero, al llegar, descubres que alguien ha forzado la cerradura y ha entrado a robar. ¡Menudo disgusto!
Además de la preocupación por lo que hayan podido llevarse, empiezan las dudas. ¿El seguro de hogar cubre el robo en casa? ¿Qué ocurre con los objetos desaparecidos? ¿Cómo tienes que comunicarlo a la aseguradora?
Aunque nadie quiere verse en esta situación, saber cómo actuar puede ahorrarte muchos problemas. En este artículo te contamos qué suele cubrir un seguro de hogar frente a un robo y qué pasos debes seguir para tramitar el siniestro.
¿El seguro de hogar cubre el robo en casa?
Sí, un seguro de hogar con cobertura de robo puede hacerse cargo de los bienes sustraídos y de los daños ocasionados durante el asalto, siempre dentro de los límites y condiciones de la póliza.
Eso sí, no todos los seguros ofrecen la misma protección. Además, es importante distinguir entre robo y hurto: el robo implica el uso de fuerza en las cosas o violencia o intimidación sobre las personas, mientras que en el hurto no concurren estas circunstancias. Esta diferencia es importante porque las condiciones de cobertura pueden variar.
De hecho, el robo es una de las coberturas que más conviene revisar cuando buscas una buena protección para tu vivienda. Si quieres saber qué otros aspectos debes valorar, en nuestro artículo sobre los mejores seguros de vida y hogar te damos algunas claves para elegir una póliza adaptada a tus necesidades.
¿Y si te roban el móvil, la cartera o el bolso mientras estás fuera de casa? Algunas pólizas también contemplan determinados robos fuera de la vivienda, aunque es importante comprobar en qué circunstancias están cubiertos y qué límites se aplican.
Por eso, antes de contratar un seguro de hogar, revisa bien qué situaciones contempla, si incluye protección frente al robo y al hurto, tanto dentro como fuera de casa, y qué cantidades máximas puedes recuperar.
Daños en puertas, ventanas y cerraduras
Imagina que los ladrones fuerzan la puerta de entrada o rompen una ventana para acceder a tu vivienda. Además de los objetos robados, tendrás que reparar los desperfectos.
La cobertura de robo puede incluir los daños ocasionados durante la entrada, como la reparación de cerraduras, puertas o cristales. No obstante, dependerá de las garantías contratadas.
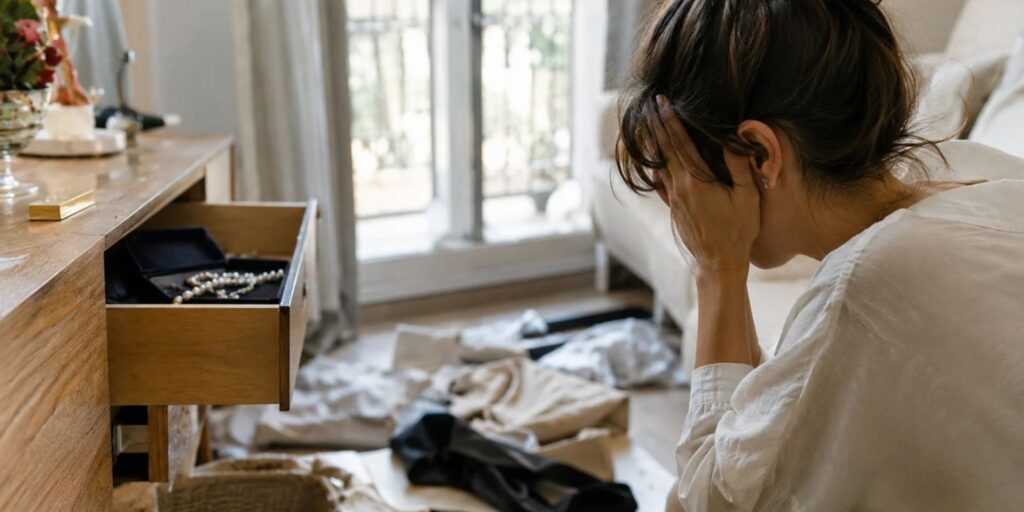
Joyas y objetos de valor: límites habituales
¿Y qué ocurre si te roban un reloj de lujo, joyas o una colección de objetos valiosos?
Muchas pólizas establecen límites específicos para estos bienes e incluso pueden exigir que estén declarados previamente o guardados bajo determinadas medidas de seguridad.
¡Ojo! Si tienes objetos de especial valor en casa, comprueba que el capital asegurado sea suficiente y que cumples las condiciones exigidas.
Dinero en efectivo
El dinero en efectivo también puede estar cubierto, pero normalmente con límites de indemnización bastante inferiores a los de otros bienes.
Además, algunas aseguradoras establecen condiciones sobre dónde debe encontrarse guardado. Por eso, no des por hecho que recuperarás todo el efectivo que hayan sustraído.
Cómo dar parte de un robo al seguro de hogar paso a paso
Si descubres que han entrado a robar en tu vivienda, intenta mantener la calma. Lo más importante es actuar con seguridad y seguir estos pasos para facilitar la tramitación:
1. Presenta la denuncia ante la policía
Si sospechas que los ladrones siguen dentro, no entres en la vivienda y llama al 112.
Una vez que sea seguro acceder, denuncia el robo ante la Policía Nacional, la Guardia Civil o el cuerpo policial competente. Explica lo sucedido y facilita una relación de los objetos desaparecidos.
Guarda una copia de la denuncia, porque la aseguradora puede pedírtela.
2. Comunica el siniestro a tu aseguradora (plazos)
No esperes a tener toda la documentación para avisar a tu compañía.
Según el artículo 16 de la Ley de Contrato de Seguro, para hacerlo dispones de un plazo general de siete días desde que tienes conocimiento del robo, salvo que tu póliza establezca uno más amplio.
Comunica lo sucedido cuanto antes y sigue las indicaciones de la aseguradora para abrir el expediente.
Si tienes tu seguro contratado a través de Unsain, también puedes ponerte en contacto con nuestro equipo para que te ayudemos a gestionar el siniestro y realizar los trámites necesarios.
3. Documenta los daños y los objetos robados
Haz fotografías de las puertas, ventanas y cerraduras dañadas, así como de cualquier desperfecto que encuentres.
También te recomendamos preparar un inventario de los objetos sustraídos y reunir facturas, fotografías antiguas o documentos que acrediten su existencia y valor.
Cuanta más información aportes, más fácil será valorar los daños y tramitar la posible indemnización.
4. No repares nada hasta la visita del perito
Siempre que sea posible, conserva los daños hasta que la aseguradora pueda examinarlos o te indique cómo proceder.
Eso sí, si la puerta no cierra o la vivienda ha quedado desprotegida, no tienes que esperar para adoptar medidas urgentes de seguridad. Documenta primero los desperfectos, avisa a la compañía y guarda las facturas de cualquier reparación imprescindible.
Consejos para proteger tu casa antes de irte de vacaciones
Aunque contar con un buen seguro es fundamental, también merece la pena tomar algunas precauciones antes de marcharte:
- Comprueba puertas y ventanas. Asegúrate de que quedan correctamente cerradas, incluso si vas a ausentarte pocos días.
- Evita anunciar tu ausencia. No publiques en redes sociales que tu casa estará vacía durante las vacaciones.
- Pide ayuda a alguien de confianza. Puede recoger el correo, regar las plantas y comprobar que todo está en orden.
- Protege tus objetos de valor. Evita dejarlos a la vista y utiliza las medidas de seguridad adecuadas.
- Revisa tu póliza. Comprueba qué bienes tienes asegurados y si existen exclusiones o condiciones especiales.
Y recuerda: si vives de alquiler, también es importante proteger tus pertenencias. Aunque el propietario tenga contratada una póliza para la vivienda, esta no tiene por qué cubrir tus objetos personales. Por eso, un seguro para inquilinos puede ser un buen complemento, ya que existen modalidades que incluyen protección del contenido frente al robo, además de otras garantías.
Revisa tu póliza de hogar con Unsain Seguros
Como ves, tener un seguro de hogar no siempre significa que cualquier robo esté cubierto. Los límites de indemnización, las exclusiones y el valor de tus pertenencias pueden marcar una gran diferencia cuando necesitas utilizarlo.
En Unsain Seguros estudiamos tu situación y comparamos las opciones de diferentes aseguradoras para ayudarte a encontrar una póliza que se adapte a tu vivienda y a tus necesidades. Desde la protección frente a robos y actos vandálicos hasta las coberturas para objetos de especial valor, te asesoramos para que sepas exactamente qué estás contratando.
¿No tienes claro si tu seguro actual te ofrece una buena protección frente al robo? ¿Estás pensando en contratar uno nuevo?
Contacta con nosotros y te ayudaremos a elegirelseguro de hogar que mejor encaje contigo. Porque después de unas vacaciones, lo último que quieres es encontrarte con una sorpresa desagradable al volver a casa.